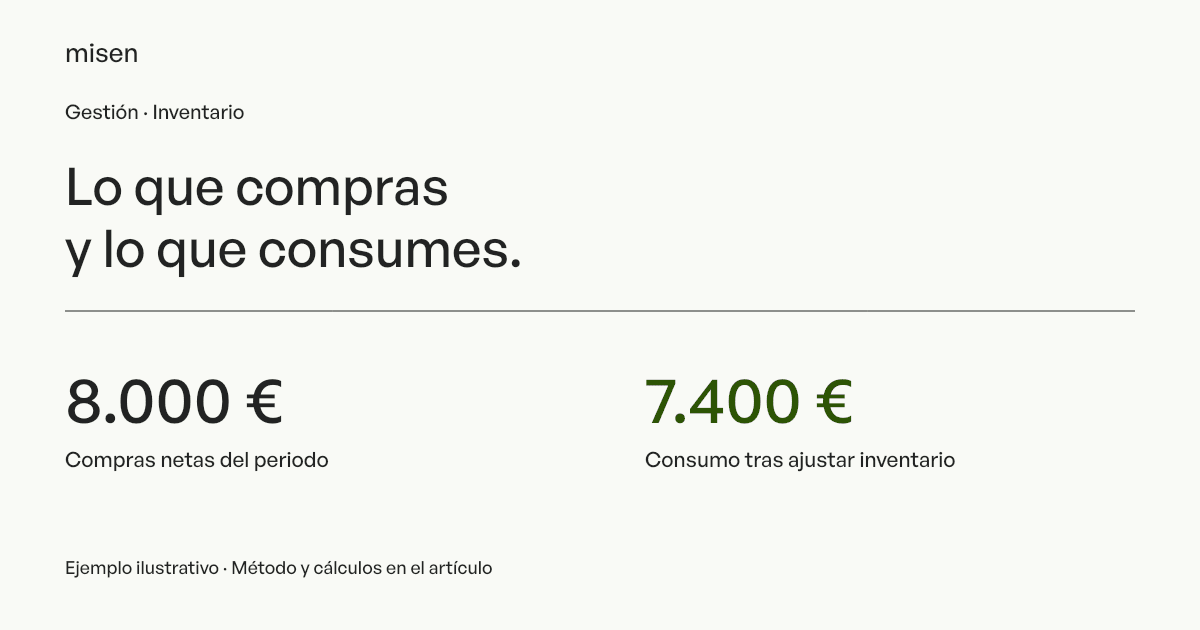
Este mes has comprado ingredientes por 8.000 €. Dividir esa cifra entre las ventas no basta para saber cuánto producto has consumido: parte de lo comprado puede seguir en la cámara, y parte de lo utilizado puede proceder del inventario anterior.
Vamos a cerrar un periodo con inventario, compras y movimientos entre locales, y después compararemos el resultado con las recetas vendidas. Todos los importes son ilustrativos. El ejemplo usa ventas sin IVA y costes sin IVA recuperable.
Compras, consumo y pago responden a preguntas diferentes
Las compras indican qué ha entrado de proveedores. El consumo describe qué valor de ingredientes ha salido del inventario durante el periodo. Los pagos indican cuándo has entregado dinero. Una factura pagada el mes siguiente puede corresponder a producto recibido y utilizado este mes.
Para comparar periodos, define una fecha de corte y un criterio estable para las entradas. Comprueba los documentos pendientes y evita contar dos veces una misma recepción porque conservas tanto el albarán como la factura que lo agrupa.
El manual de costes mensuales de alimentos de BCcampus desarrolla el cálculo con inventarios y las correcciones según el uso del producto. Esas correcciones importan al comparar las cifras de dos negocios.
Cierra primero la salida de ingredientes del inventario
Desliza para ver todas las columnas.
| Concepto | Importe | Operación |
|---|---|---|
| Inventario inicial | 2.000 € | Sumar |
| Compras netas, tras devoluciones y abonos | 8.000 € | Sumar |
| Entradas desde otro local | 300 € | Sumar |
| Salidas hacia otro local | 200 € | Restar |
| Inventario final | 2.700 € | Restar |
| Consumo total del periodo | 7.400 € | Resultado |
La operación completa es 2.000 + 8.000 + 300 − 200 − 2.700 = 7.400 €. Los movimientos entre locales se incluyen porque estamos observando un local. Al analizar el conjunto de locales, deben eliminarse los movimientos internos entre ellos para evitar duplicidades.
Aquí llamamos consumo total al valor de todos los ingredientes que salen del inventario: incluye producto usado en ventas, comidas del personal, invitaciones y pérdidas. No significa que todo se haya vendido.
Con 22.000 € de ventas netas, ese consumo representa un 33,64 %. Si hubieras utilizado solo los 8.000 € de compras, habrías calculado un 36,36 %. Ambos cocientes se pueden calcular; solo el primero usa el consumo definido en este ejemplo.
El inventario debe incluir lo que ya has preparado
Si cuentas una salsa elaborada como existencia final, no cuentes también como disponibles los ingredientes que ya has utilizado para producirla. Si decides no incluir preparaciones en el recuento, conoce el efecto de esa limitación antes de comparar cierres.
Valora las existencias iniciales y finales con un criterio coherente. Cambiar el método o valorar unas a precio de compra y otras a precio de venta puede crear una diferencia que parece consumo. El Plan General de Contabilidad, norma de existencias, establece su valoración por coste y los métodos de asignación aplicables.
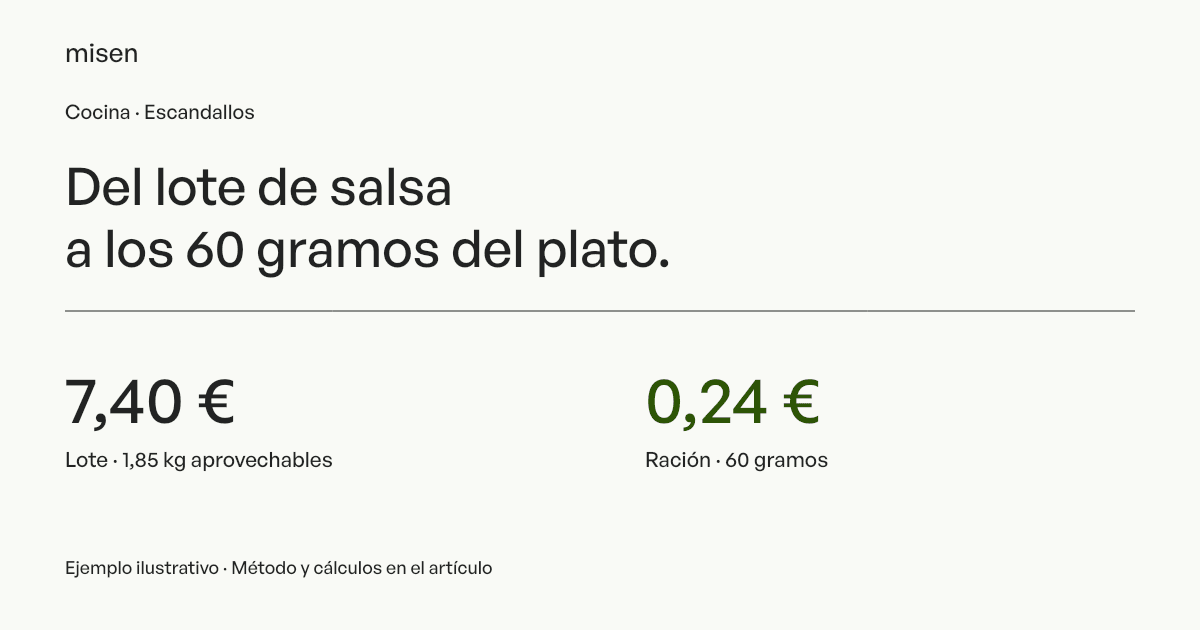
El ejemplo del lote de salsa y su coste por ración muestra cómo conservar un remanente valorado sin volver a sumar sus ingredientes.
Compara el consumo con lo que deberían haber utilizado las ventas
Supongamos que multiplicar las unidades vendidas de cada plato por su coste de ingredientes da 6.800 €. Para comparar, ambos cálculos deben abarcar los mismos ingredientes, el mismo periodo y costes valorados con criterios compatibles. Un escandallo desactualizado ya introduce una diferencia antes de observar el trabajo en cocina.
La diferencia inicial es 7.400 − 6.800 = 600 €. No permite concluir que haya 600 € de desperdicio ni identificar por sí sola una causa. Primero hay que separar los usos que no estaban incluidos en las unidades vendidas.
Desliza para ver todas las columnas.
| Concepto | Importe |
|---|---|
| Diferencia inicial | 600 € |
| Pérdidas extraordinarias registradas, fuera del rendimiento previsto | 160 € |
| Comidas del personal registradas | 240 € |
| Invitaciones registradas, fuera de las unidades vendidas | 80 € |
| Diferencia pendiente de explicar | 120 € |
Los 160 € de pérdidas de esta tabla son adicionales a las mermas normales ya consideradas en los escandallos. Si vuelves a sumar una merma que ya estaba incluida, contarás dos veces la misma pérdida.
Los 120 € restantes orientan la revisión. Puede haber cantidades mal contadas, formatos incorrectos, registros pendientes, recetas que usan otra porción o precios desactualizados. Para atribuir una causa hace falta contrastarla con los registros.
Un cierre que permita actuar
- Fija periodo y fecha de corte para inventario, entradas y ventas.
- Comprueba formatos, devoluciones y movimientos entre locales.
- Cuenta existencias con un criterio que incluya las preparaciones que corresponda.
- Separa los usos fuera de venta y las pérdidas que realmente hayas registrado.
- Investiga la diferencia restante antes de convertirla en una conclusión.
Empieza por un periodo y un alcance que puedas revisar. Un porcentaje con sus datos pendientes identificados resulta más útil que una cifra precisa a la que le faltan existencias o compras por registrar.
Compras y recetas, con sus costes claros.
Cuéntanos cómo trabajas y vemos contigo cómo encajaría Misen en tu restaurante.