Una caja de 10 kg por 50 € parece más cara que otra de 12 kg por 54 €. La primera cuesta 5 €/kg; la segunda, 4,50 €/kg. Antes de cambiar de proveedor falta un dato: cuánto producto aprovechable queda de cada caja.
Vamos a comparar las dos ofertas hasta el coste por ración. Los precios y rendimientos de este artículo son ilustrativos: sirven para repetir el cálculo con tus compras, no representan ofertas ni pruebas realizadas a proveedores.
Compara el mismo producto en la misma unidad
Empieza por la especificación. Producto entero y producto limpio, fresco y congelado, o dos calibres diferentes pueden resolver trabajos distintos. Si cambias de preparación para aprovechar una oferta, incorpora también ese cambio a la comparación.
Después convierte el formato comercial a una cantidad que puedas comprobar. Una caja de cuatro bolsas de 2,5 kg contiene 10 kg. Una caja de seis bolsas de 2 kg contiene 12 kg. El número de cajas, por sí solo, no permite comparar los precios.
En el ejemplo, el peso recibido es el del ingrediente sin embalaje. El rendimiento expresa la parte de ese peso que queda disponible después de la preparación que has definido. Conviene medirlo bajo el mismo criterio: no comparar un producto recién recibido con otro ya limpio y cocinado. El manual de cocina de BCcampus explica las pruebas de rendimiento y la diferencia entre cantidad comprada y aprovechable.
Dos cajas y una decisión que cambia al medir el rendimiento
Desliza para ver todas las columnas.
| Dato | Proveedor A | Proveedor B |
|---|---|---|
| Formato | 4 bolsas × 2,5 kg | 6 bolsas × 2 kg |
| Peso recibido | 10 kg | 12 kg |
| Precio de la caja | 50 € | 54 € |
| Precio por kg recibido | 5,00 €/kg | 4,50 €/kg |
| Rendimiento supuesto | 80 % | 70 % |
| Cantidad aprovechable | 8 kg | 8,4 kg |
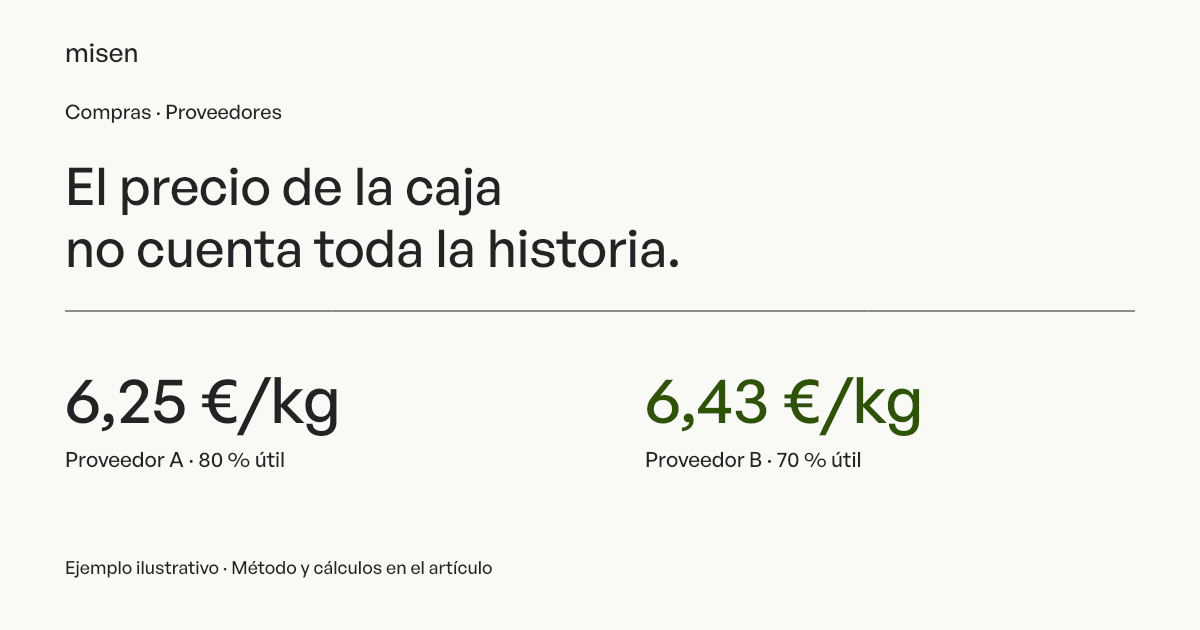
| Coste por kg aprovechable | 6,25 €/kg | 6,43 €/kg |
La cantidad útil se calcula multiplicando lo recibido por el rendimiento. En A: 10 × 0,80 = 8 kg. En B: 12 × 0,70 = 8,4 kg. Para obtener el coste útil divides el coste de la compra entre esa cantidad: 50 ÷ 8 = 6,25 €/kg y 54 ÷ 8,4 = 6,428571… €/kg.
B cuesta un 10 % menos por kilo recibido. Sin embargo, con estos rendimientos cuesta aproximadamente un 2,86 % más por kilo aprovechable. La explicación está en la cantidad que se pierde antes de utilizar el ingrediente.
Lleva la diferencia a una ración antes de decidir
Supongamos que cada ración utiliza 100 g del producto ya preparado, es decir, 0,1 kg. Con A, esa cantidad cuesta 0,625 €. Con B, cuesta 0,642857… €. La diferencia es de unos 0,018 € por ración, o 17,86 € cada 1.000 raciones, manteniendo los demás supuestos.
Una diferencia pequeña puede ser relevante si se repite mucho. También puede ser menor que el valor de una entrega fiable, una calidad más constante o menos minutos de preparación. El cálculo te permite discutir esa decisión con cifras; no decide por ti qué proveedor debes contratar.
Conserva los decimales durante la operación y redondea al mostrar el resultado. Si conviertes cada coste a céntimos demasiado pronto, multiplicar después por cientos de raciones puede dar una diferencia distinta.
Incluye los costes que pertenecen a esa compra
Los portes atribuibles, descuentos y abonos pueden cambiar la comparación. El Plan General de Contabilidad, norma de existencias, contempla descuentos y gastos directamente atribuibles en el precio de adquisición, y distingue los impuestos recuperables de los que forman parte del coste.
Para repetir el ejemplo, usa un coste de compra coherente con tu caso. No repartas todo el transporte de un pedido entre un solo producto si también corresponde a los demás. Tampoco restes un abono dos veces porque aparece en la factura y en otra hoja.
El tiempo de preparación merece una columna separada. Esta tabla compara el ingrediente; no calcula el coste laboral completo del plato. Si una opción llega limpia y otra requiere trabajo, anota ese tiempo antes de presentar el resultado como ahorro total.
Deja una comparación que otra persona pueda comprobar
- Guarda la referencia de la compra, el producto y su formato.
- Anota el peso recibido y la cantidad aprovechable bajo un criterio común.
- Calcula coste por unidad útil y cantidad útil que necesita cada ración.
- Separa calidad, entrega y tiempo de preparación del cálculo del ingrediente.
- Repite la medición cuando cambie el formato o el producto.
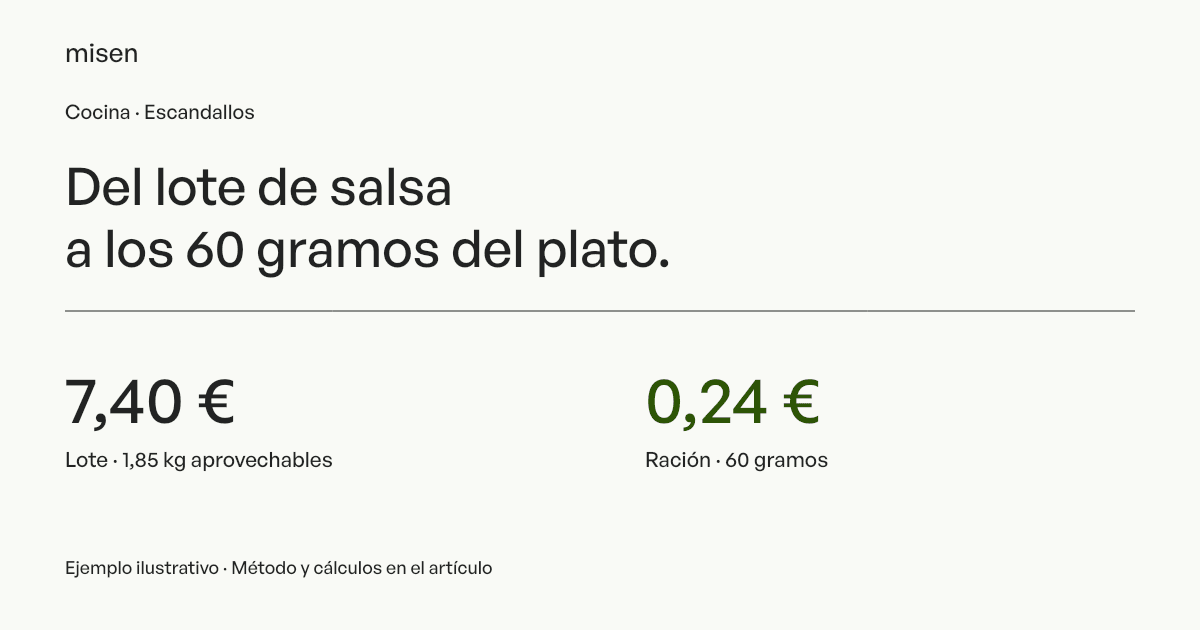
Si el ingrediente entra en una preparación base, el siguiente paso es calcular el coste del lote de salsa y repartirlo por cantidad utilizada. Esa conexión evita comparar bien al proveedor y perder después el rendimiento dentro de la receta.
Compras y recetas, con sus costes claros.
Cuéntanos cómo trabajas y vemos contigo cómo encajaría Misen en tu restaurante.